※本記事にはプロモーションが含まれます。
本記事は、OKJアカデミー「OKJ×Metaplanet」レポートの後編です。セッション1は前編 メタプラネットはなぜビットコインを買い続けるのか でお伝えしています。
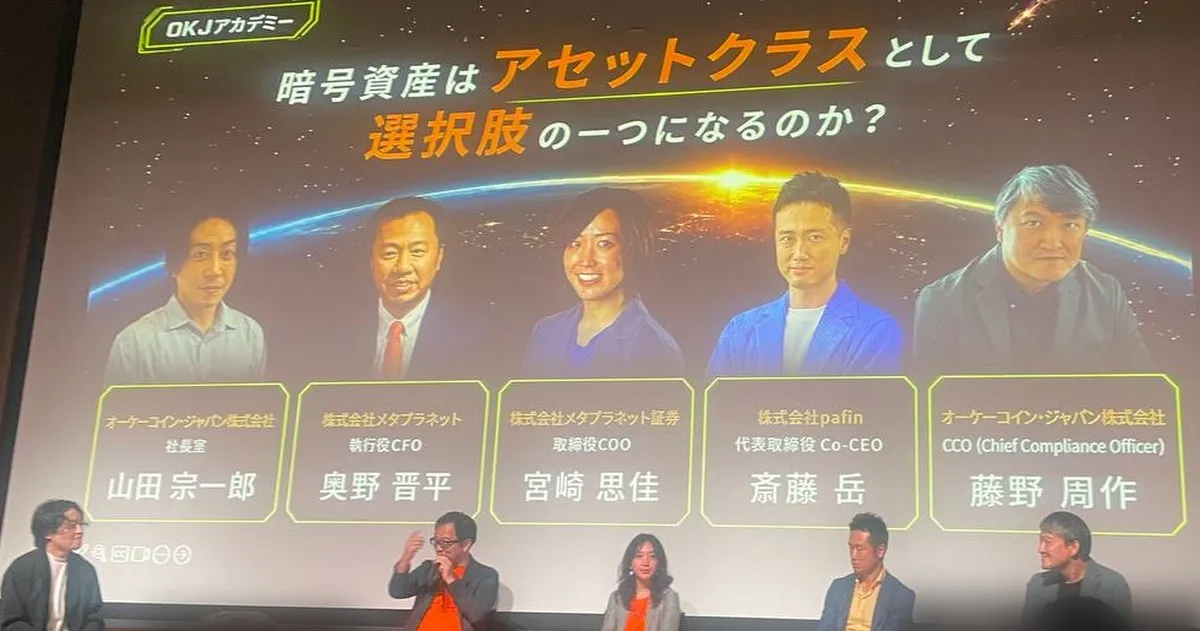
後半は、メタプラネットの奥野晋平氏、メタプラネット証券の宮崎思佳氏に、暗号資産の損益計算サービス「クリプタクト」を運営するpafinの斎藤岳氏と、OKJの藤野周作氏を加えた4人によるパネルディスカッションです。
議論の前提となるのが、暗号資産を取り巻く制度の変化です。
2026年7月15日、暗号資産に関する規制を見直す「金融商品取引法及び資金決済に関する法律の一部を改正する法律」が成立しました。
これまで主に資金決済法のもとで規律されてきた暗号資産の取引について、金商法を中心とする規制体系へ移行するための制度が整備されます。暗号資産は、有価証券とは異なる金融商品として位置づけられ、インサイダー取引規制の導入、情報開示・情報提供の充実、利用者財産の管理強化などが進められます。
無登録業者への罰則強化など一部の規定はすでに施行されていますが、主要な制度の施行時期は規定によって異なります。また、国内での暗号資産ETFの解禁についても、投資者保護のための制度整備を前提に検討が進められています。
税制面では、令和8年度税制改正の大綱に、一定の要件を満たす「特定暗号資産」の取引に対する20%の申告分離課税や、損失の3年間の繰越控除が盛り込まれました。対象には一定の現物取引のほか、投資信託やデリバティブに関する措置も含まれます。
適用開始は、改正金商法の関連規定の施行日の属する年の翌年1月1日からとされており、2028年1月からの適用が見込まれています。ただし、施行日や対象となる取引の詳細については、今後の法令・制度の整備状況を確認する必要があります。
こうした制度の変化が、投資家、取引所、証券会社、そして企業の財務戦略にどのような影響を与えるのか。4人がそれぞれの立場から語りました。
「会議室の空気が変わった」改正金商法で変わる暗号資産の位置づけ
この変化を、藤野氏は現場の空気で語りました。
2020年ごろから、銀行や証券会社、事業会社との打ち合わせで「暗号資産」という言葉を出すと、会議室の温度が下がるのを感じていたそうです。それが今は、上場企業も証券会社も同じ土俵に立っている。
「この法律ができた当初、暗号資産は決済の道具でした。でもこの6年を見れば、どう考えても投資の商品です。ようやく実態に法律が追いついた。これからは金融商品として、きちんと厳しく見てもらいたい」
証券会社を経営する立場の宮崎氏は、金商法が業者に課すルールの厳しさを知っているからこそ、この改正を前向きに見ています。
関連規定が施行されれば、暗号資産の取扱業者にも金融商品取引業に準じた規制が適用され、利用者財産の管理や取引の公正性など、より厳格な体制が求められるようになります。
「安心して取引できる環境が担保されれば、より幅広い人がこの世界に入りやすくなる。業界はこれから盛り上がる入り口に立っている」
制度の整備が、暗号資産をより身近な投資対象にしていく。その期待が語られました。
暗号資産の税制改正:最大55%から約20%へ。損失繰越3年が変える投資判断
税制について、斎藤氏がまず挙げたのは税率です。
現行制度では、個人による一般的な暗号資産取引の利益は原則として雑所得に分類され、総合課税の対象となります。所得に応じて所得税と住民税を合わせた税率は最大55%に達します。
これに対して、新制度では一定の要件を満たす特定暗号資産の取引について、所得税15%・住民税5%の計20%による申告分離課税が予定されています。実際の税負担には復興特別所得税なども関係するため、おおむね20%の水準となります。
ただ、斎藤氏が「一番大きい」と強調したのは、損失の繰越です。
暗号資産は流動性と価格変動の大きさが特徴ですが、これまでは一般的な暗号資産取引で発生した損失を翌年以降に繰り越すことができませんでした。
ある年に大きな損失を出しても、翌年に利益が出れば、その利益に課税されます。
新制度では、適用開始後の対象取引で発生した損失について、一定の要件を満たせば翌年以後3年間の繰越控除が可能になります。制度開始前の損失まで遡って適用されるわけではありません。
「繰越が3年間認められると、リスクを取ってポートフォリオに組み込みやすくなる」というのが斎藤氏の見立てです。
取引所の目線で、藤野氏が挙げた変化は3つです。
ひとつ目は、眠っていた口座が動き出すこと。
日本暗号資産等取引業協会(JVCEA)の統計によると、2026年7月末時点の国内暗号資産取引業者の設定口座数は約1,428万口座に達しています。これは口座数の合計であり、利用者の実人数を示すものではありません。
長期間保有している顧客のなかには、含み益が大きく、税負担を考えて売却やリバランスを控えている人もいるといいます。
対象となる取引の税負担が軽減されれば、こうした口座が動き出し、市場に新たな流動性が生まれる。新規参入のハードルも下がると藤野氏はみています。
ふたつ目は、取引所側の対応です。
制度が変われば、顧客が申告に必要な取引情報を正しく把握できるよう、取引所側にもシステムや情報提供体制の整備が求められます。社内でも、そのための対応強化を検討しているそうです。
三つ目は、20%の申告分離課税の対象が「特定暗号資産」に限られる点です。
ビットコインやイーサリアムなどの主要銘柄が対象になることは想定されるものの、実際の適用は、銘柄や取引が法令上の要件を満たすかによって決まります。
OKJは国内取引所として幅広い銘柄を取り扱っているため、対象範囲が今後の取扱銘柄の方針にも関わる論点になると藤野氏は述べました。
斎藤氏は確定申告の実務にも触れました。
損失の繰越控除を利用するには、制度で定められた要件に従い、確定申告などの手続きを行う必要があります。
「損をした年こそ申告した方がいい。失うものはなく、翌年に取り返すチャンスになる」
これは新制度の適用開始後を見据えた発言です。現時点では、従来の暗号資産取引で発生した損失に同じ繰越制度が適用されるわけではありません。
クリプタクトのようなツールを通じて、取引履歴の集計や損益計算の負担を減らしていきたい。それが同社の立ち位置です。
「暗号資産ETFが来たらDAT企業は要らない?」への答え
暗号資産の現物取引やETFへの投資が税制上扱いやすくなれば、メタプラネットのようなビットコインを財務資産として保有する企業(DAT企業)の優位性は薄れるのではないか。
投資家からよく受ける質問だと奥野氏は言います。
答えは「全体のパイが広がる」でした。
暗号資産に流れ込む資金が増えれば、国内有数のビットコイン保有企業であるメタプラネットにとっても、信用力や事業機会の拡大につながる可能性があります。
奥野氏はETFをパッシブ、メタプラネットをアクティブにたとえました。
「ビットコインの価格そのものではなく、それを使ってインカム商品や債券性の商品を作って提供する。これはビットコインをこれだけ持っているからこそできることで、他社には作れないアイデンティティだ」
単にビットコインを保有するだけではなく、その保有資産を活用して新しい金融商品を生み出す。
株式市場とビットコイン市場をつなぐバランスシートとして、実績を積み上げていくという方針です。
宮崎氏はETFの役割を整理しました。
米国では、すでにビットコイン現物ETFなどが取引されています。日本でも暗号資産ETFの解禁に向けた検討が進められていますが、国内での上場時期はまだ確定していません。
現物を直接購入・管理することに不安がある人にとって、証券口座から売買できるETFは新たな選択肢になります。
商品によっては一般的な投資信託より信託報酬が低く、市場価格を確認しながら売買できる点も特徴です。
ただし、ETFが成り立つのは、裏付けとなる現物市場に十分な流動性と価格形成機能があってこそです。
そのため、ETFと現物取引のどちらか一方に市場が極端に偏ることはない、というのが宮崎氏の見方です。
現物を担う取引所の役割を、藤野氏は「流動性を持ってきて、価格を形成し、売買できるようにし、買った暗号資産をきっちり保管して、オンチェーンに接続すること」と説明しました。
JVCEAの統計によると、2026年7月末時点で国内取引所が顧客から預かるビットコインの数量は17万5,507BTCでした。
一方、メタプラネットの保有量はイベント開催時点で43,000BTC。同じ時期の国内取引所全体の顧客預託量の約4分の1に相当する規模です。
なお、メタプラネットはその後、2026年9月30日時点の保有量が44,000BTCとなったことを10月5日に公表しています。
国内で暗号資産ETFが解禁されれば、商品設計や運用体制に応じて、現物の売買・流動性供給・保管など、取引所が関わる領域も広がる可能性があります。
「いつでも買える、いつでも売れる、間違いなく預かれる。当たり前のことを当たり前にやり続けるのが取引所に求められること」
その言葉が印象的でした。
なお、メタプラネットを含む国内外のDAT企業のビットコイン保有量は、DEEPPOINTのDATダッシュボード(Bitcoin保有企業一覧)でも確認できます。
法人がビットコインを保有する日。会計と税務の宿題
法人によるビットコイン保有は、今後広がるのでしょうか。
奥野氏は「普通の事業会社の財務担当がビットコインを買ったら、クビになりそうですよね」と笑いを取りつつ、企業財務の視点で考える必要があると話しました。
インフレ下では、現預金の購買力が目減りすることもあります。
そこで奥野氏が構想するのが、ビットコインを裏付けにした短期の利回り商品です。
たとえばMMFのように流動性が高く、必要に応じて売買できる商品があれば、企業の資金管理にも新しい選択肢が生まれる可能性があります。
ただし、MMFと同様の安全性や元本の安定性が保証されるという意味ではありません。実際の商品化には、裏付け資産の価格変動、償還条件、流動性などのリスクに対応した設計が必要です。
「時間はかかるかもしれないが、作っていきたい」と奥野氏は語りました。
斎藤氏は、法人が暗号資産を持つには「なぜ持つのか」という企業戦略・財務戦略上の説明と、株主への説明が前提になると指摘します。
税務上、法人が保有する暗号資産のうち、活発な市場が存在するものは原則として期末時価評価の対象となり、未実現の評価損益も課税所得に反映されます。
ただし、一定の自己発行暗号資産や特定譲渡制限付暗号資産などには例外があり、保有する暗号資産の性質や要件によって取扱いが異なります。
法人保有については、こうした税務上の取扱いに加え、会計処理や情報開示、企業の財務方針との整合性など、検討すべき論点が残っています。
斎藤氏は、暗号資産を保有する企業が少数派だったために、これまで十分に議論が進んでこなかった面があると指摘します。保有企業が増えるにつれて、実務上の整理も一段と重要になるという見方です。
宮崎氏も、企業が株主を増やしていくうえで、暗号資産を保有する理由と、会計・税務上のルールが分かりやすくなることが、法人保有の広がる条件だと述べました。
5年後、暗号資産は「当たり前の選択肢」になっているか。4人の総括
最後に、5年後の景色をそれぞれが語りました。
宮崎氏は、メタプラネットの保有するビットコインを活用した利回り商品について、配当の形か、利回りの形かは設計次第としつつ、「一番買いやすい、ちょうどいいと思ってもらえる形」で届けたいと話しました。
藤野氏は「ポートフォリオ」という言葉で締めました。
証券口座と同じように、暗号資産を持つか持たないか、ビットコインかイーサリアムか、資産の0%にするか何%にするかを当たり前に選ぶ時代になる。
その選択肢のなかに取引所がある形を作りたい。24時間365日動く市場の強みを生かし、ステーブルコインにも挑戦したいと述べました。
斎藤氏は、税制が変わっても「計算して確定申告するのが大変」という壁は残るため、それをツールで下げることに集中すると話しました。
奥野氏は、年金や企業の資金管理まで使い手を広げることと、暗号資産の最大の強みである「24時間365日、いつでも取引できる」性質を証券側にも持ち込むことを挙げました。
ビットコインを裏付けにした証券をトークン化し、ステーブルコインと組み合わせれば、半年に1回株主名簿を締めて配当を払う従来の仕組みも変えられる可能性があるといいます。
「デジタル金融と伝統的な金融が融合していく、その中心にメタプラネットがいる世界を目指している。日々のニュースフローに関心を持って見てほしい」
その言葉でセッションを結びました。
取材を終えて
ビットコインを「買い続ける会社」の話として始まったセッションは、途中から「ビットコインを裏付けに何を作るか」の話に変わっていきました。
2028年を制度転換の大きな節目として見据えるメタプラネットと、現物市場の流動性や資産管理を担う取引所、税務の実務を支える損益計算サービス。
それぞれの立場から見えている景色は違います。
それでも、暗号資産が一つのアセットクラスとして、投資や企業財務の選択肢に組み込まれていくために、今何を整えるべきか。その問いは共通していました。
制度が整えば、誰もが暗号資産を持つようになるわけではありません。
持つか、持たないか。どのくらい持つか。
その判断を、他の金融商品と同じように、情報と制度に基づいてできるようになること。
暗号資産が「当たり前の選択肢」になるとは、そういうことなのかもしれません。
※本記事に記載した登壇者の発言は、2026年9月15日時点の見解です。制度・税制・商品・株主優待の内容は今後変更される可能性があります。最新の法令および各社の公式情報をご確認ください。
メタプラネット株とOKJ口座|関連サービスのご案内(PR)
以下には、DEEPPOINTが提携するサービスへの広告・アフィリエイトリンクが含まれます。
OKJ(オーケージェー)|暗号資産取引所
OKJは金融庁登録の暗号資産交換業者です(関東財務局長 第00020号)。
メタプラネットは株主優待の一つとして、OKJでの取引手数料の88%を最大15万円まで還元する特典を案内しています。このOKJの特典を利用する場合には、対象となる株主であることに加え、OKJの口座など所定の利用条件を満たす必要があります。
なお、メタプラネットの株主優待には複数のサービスがあり、すべての優待にOKJ口座が必要というわけではありません。
優待の対象者・提供期間・還元条件は、メタプラネットの公式株主優待ページおよびOKJの公式案内をご確認ください。
OKJで口座開設DMM 株|国内株式の証券口座
メタプラネット(証券コード3350)は、東証スタンダード市場に上場している国内株式です。
国内株式を取り扱う証券会社の口座から売買できます。DEEPPOINTが提携する証券サービスの一つとして、DMM 株をご紹介します。
DMM 株で口座開設※株式会社DMM.com証券 第一種金融商品取引業者/第二種金融商品取引業者 関東財務局長(金商)第1629号/加入協会:日本証券業協会、日本投資者保護基金、一般社団法人金融先物取引業協会、日本商品先物取引協会、一般社団法人第二種金融商品取引業協会、一般社団法人日本暗号資産等取引業協会。株式の売買は元本および利益が保証されたものではなく、株価の変動等により損失が生じるおそれがあります。投資にかかる手数料、リスク等についてはこちらをご参照ください。
※暗号資産は法定通貨ではなく、価格変動等により損失が生じるおそれがあります。株式についても元本や将来の収益は保証されません。取引には手数料等が発生する場合があります。本記事は特定の商品・銘柄の購入を推奨するものではありません。投資判断はご自身の責任で行い、各社の公式サイトに掲載されている最新のサービス内容、手数料、リスクおよび取引条件をご確認ください。
セッション概要
OKJアカデミー「OKJ×Metaplanet ~変化の激しい市場で挑戦を続ける理由~」
- 開催日:2026年9月15日
- セッション1:メタプラネットのビットコイン戦略と今後の金融展開・株主優待プログラムについて
- 登壇:奥野晋平氏、宮崎思佳氏
- モデレーター:齋藤将輝氏
- セッション2:パネルディスカッション「暗号資産はアセットクラスとして選択肢の一つとなるのか」
- 登壇:奥野晋平氏、宮崎思佳氏、斎藤岳氏、藤野周作氏
- モデレーター:山田宗一郎氏
- 主催:オーケーコイン・ジャパン株式会社
- パートナー:CRYPTO TIMES
- メディアスポンサー:DEEPPOINT