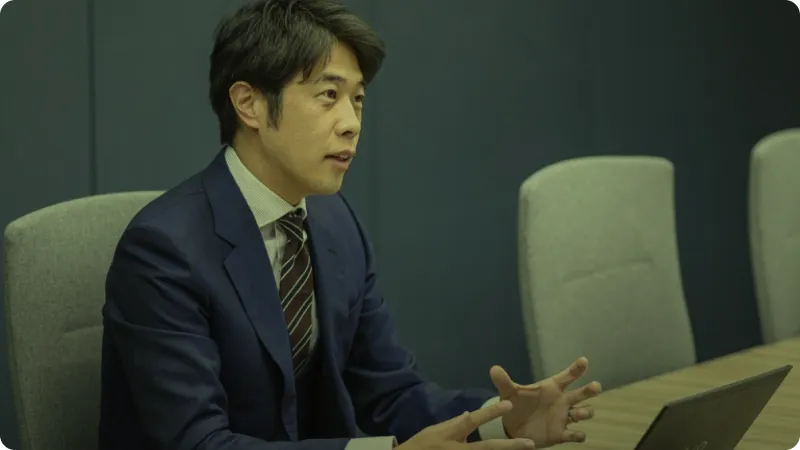
公認会計士として監査法人に勤めていたころ、原田さんは建設現場にも足を運んでいました。
原田さんが見に来たのは、完成した建物ではありません。工事がどこまで進み、現場で何が起き、どんな人が動いているのか。決算書に数字が載る前の現場のリアルをみていました。
監査法人に在籍していた約11年間、建設現場だけでなく、撮影スタジオや工場、アパレル店舗にも足を運んだといいます。
監査を「ゴールキーパー」にたとえる原田さんに、その理由と監査法人時代の話を聞きました。
- 第1回:「九九は半分しか覚えなくていい」数字の裏側を見る少年は、なぜ公認会計士を選んだのか
- 第2回:「監査はミスを見つける仕事ではない」原田浩志の公認会計士としての11年(この記事)
- 第3回:ルールが整った大手監査法人→誰も答えを知らない暗号資産の世界へ飛び込んだ理由
- 第4回:「ビットコインを持っているだけでは、何の戦略にもならない」原田浩志がリミックスポイントで描く“資産の未来”
- 第5回:「必要とされ続ける人でありたい」父から子へ、原田浩志を動かす“人のため”という原点
監査は、ミスを見つける仕事ではない
私は普段看護師として病院で働いているのですが、病院で「監査が来る」と聞くと、普段できていないところまで調べられる“取り調べ”のようなイメージがあります。監査法人の監査も、同じようなものですか?
そのイメージを持つ人は多いですね。でも僕は、監査はサッカーのゴールキーパーに近いと思っています。
監査の目的は、会社が不正確な数字を公表し、その数字を信じた投資家や取引先が判断を誤ることを防ぐことです。それが起きたら“失点”です。
ただ、いいゴールキーパーは、強烈なシュートを止める人だけではありません。相手がシュートを打ちにくい位置に守備を整え、そもそも危険な場面をつくらせない。監査も同じで、大きなミスを見つけること以上に、ミスが起きにくい体制を会社につくってもらうことが大切なんです。
悪いことを探す人ではなく、悪いことが起きないように守る人なんですね。監査のイメージが変わりました。
毎年同じ確認を続けることで、会社側も「この資料を準備する」「この手順で処理する」という習慣ができます。体制が整えば、監査で見るべきことも少なくなる。それが理想です。
「3つの監査」とは
病院にも監査がありますが、会社の監査も同じようなものなのでしょうか?
一緒です。監査には、大きく分けて3つあります。
一つ目は、監査法人など外部の人が行う監査。二つ目は、本部などがマニュアルや手順に沿って業務が行われているかを見る社内監査。そして三つ目が、役員の仕事を監督する監査役です。
本部の監査は、マニュアルに沿って細かく丁寧に確認します。一方、監査法人の監査は、会社の外にいる人たちに向けて行うものです。マニュアルどおりにできているかだけでなく、お金の管理や会計処理がきちんと行われているかを見るイメージですね。
監査法人で働く人は、全員が公認会計士なのでしょうか?
アシスタントもいますが、僕が入った会社では同期が約600人いて、みんな会計士でした。銀行みたいですよね。年齢も入社時点で19歳から35歳くらいまで、幅広い人がいました。
同期が約600人もいたんですか。監査法人を辞めたあとは、皆さんどのような仕事に進むのでしょうか?
本当にさまざまです。ロケットを飛ばす会社の代表になった人もいれば、上場企業の社長になった人、大企業や海外で働く人、株式上場を目指すスタートアップに進んだ人もいます。
会計はすべての会社に共通しています。どの業種でも、病院でも働ける。いろいろな場所で資格を生かせるのは、会計士の特徴かもしれません。
原田さんは監査法人に11年間勤めていました。そのなかで、とくに印象に残っていることはありますか?
監査法人でのキャリアの最後のほうで、部門長や部長のような管理職になり、ずっと担当していた建設会社のチームをまとめる立場になりました。
そのころから、書類を見るだけではなく、実際の現場へ行くことを大切にしていました。
完成した建物より、つくっている途中を見に行く
監査というと、オフィスで書類を見続ける仕事だと思っていました……!
もちろん書類も見ます。でも、僕はなるべく現場へ行きたかったんです。建設工事なら、完成した後よりも、つくっている途中を見に行きます。完成後は、かかった金額を計算すれば分かることが多い。でも途中には、予定どおりに進まない理由や、書類だけでは見えないトラブルがあります。
工場、撮影スタジオ、アパレル店舗、建設現場など、いろいろな場所へ行きました。現場でどんな人が、どんな気持ちで、どう仕事をしているのかを理解したかったんです。
数字を見ているのに、最後は人を見るんですね。
数字だけでは、現場は分かりません。仕事のサイクルや、その部署の人が何を大切にしているかを知っていれば、監査のコミュニケーションも変わる。数字の背景を推測できるようになります。
→ 第3回へ続く
取材・文:東あさか(取材日:2026年8月25日)